Ev Alırken Masraflar Nelerdir? 2026 Tapu, Ekspertiz ve Kredi Masrafları
2026’da ev alırken tapu harcı, döner sermaye, ekspertiz, kredi tahsis, sigorta ve emlakçı masrafları ne kadar? Örnek hesaplarla öğrenin.
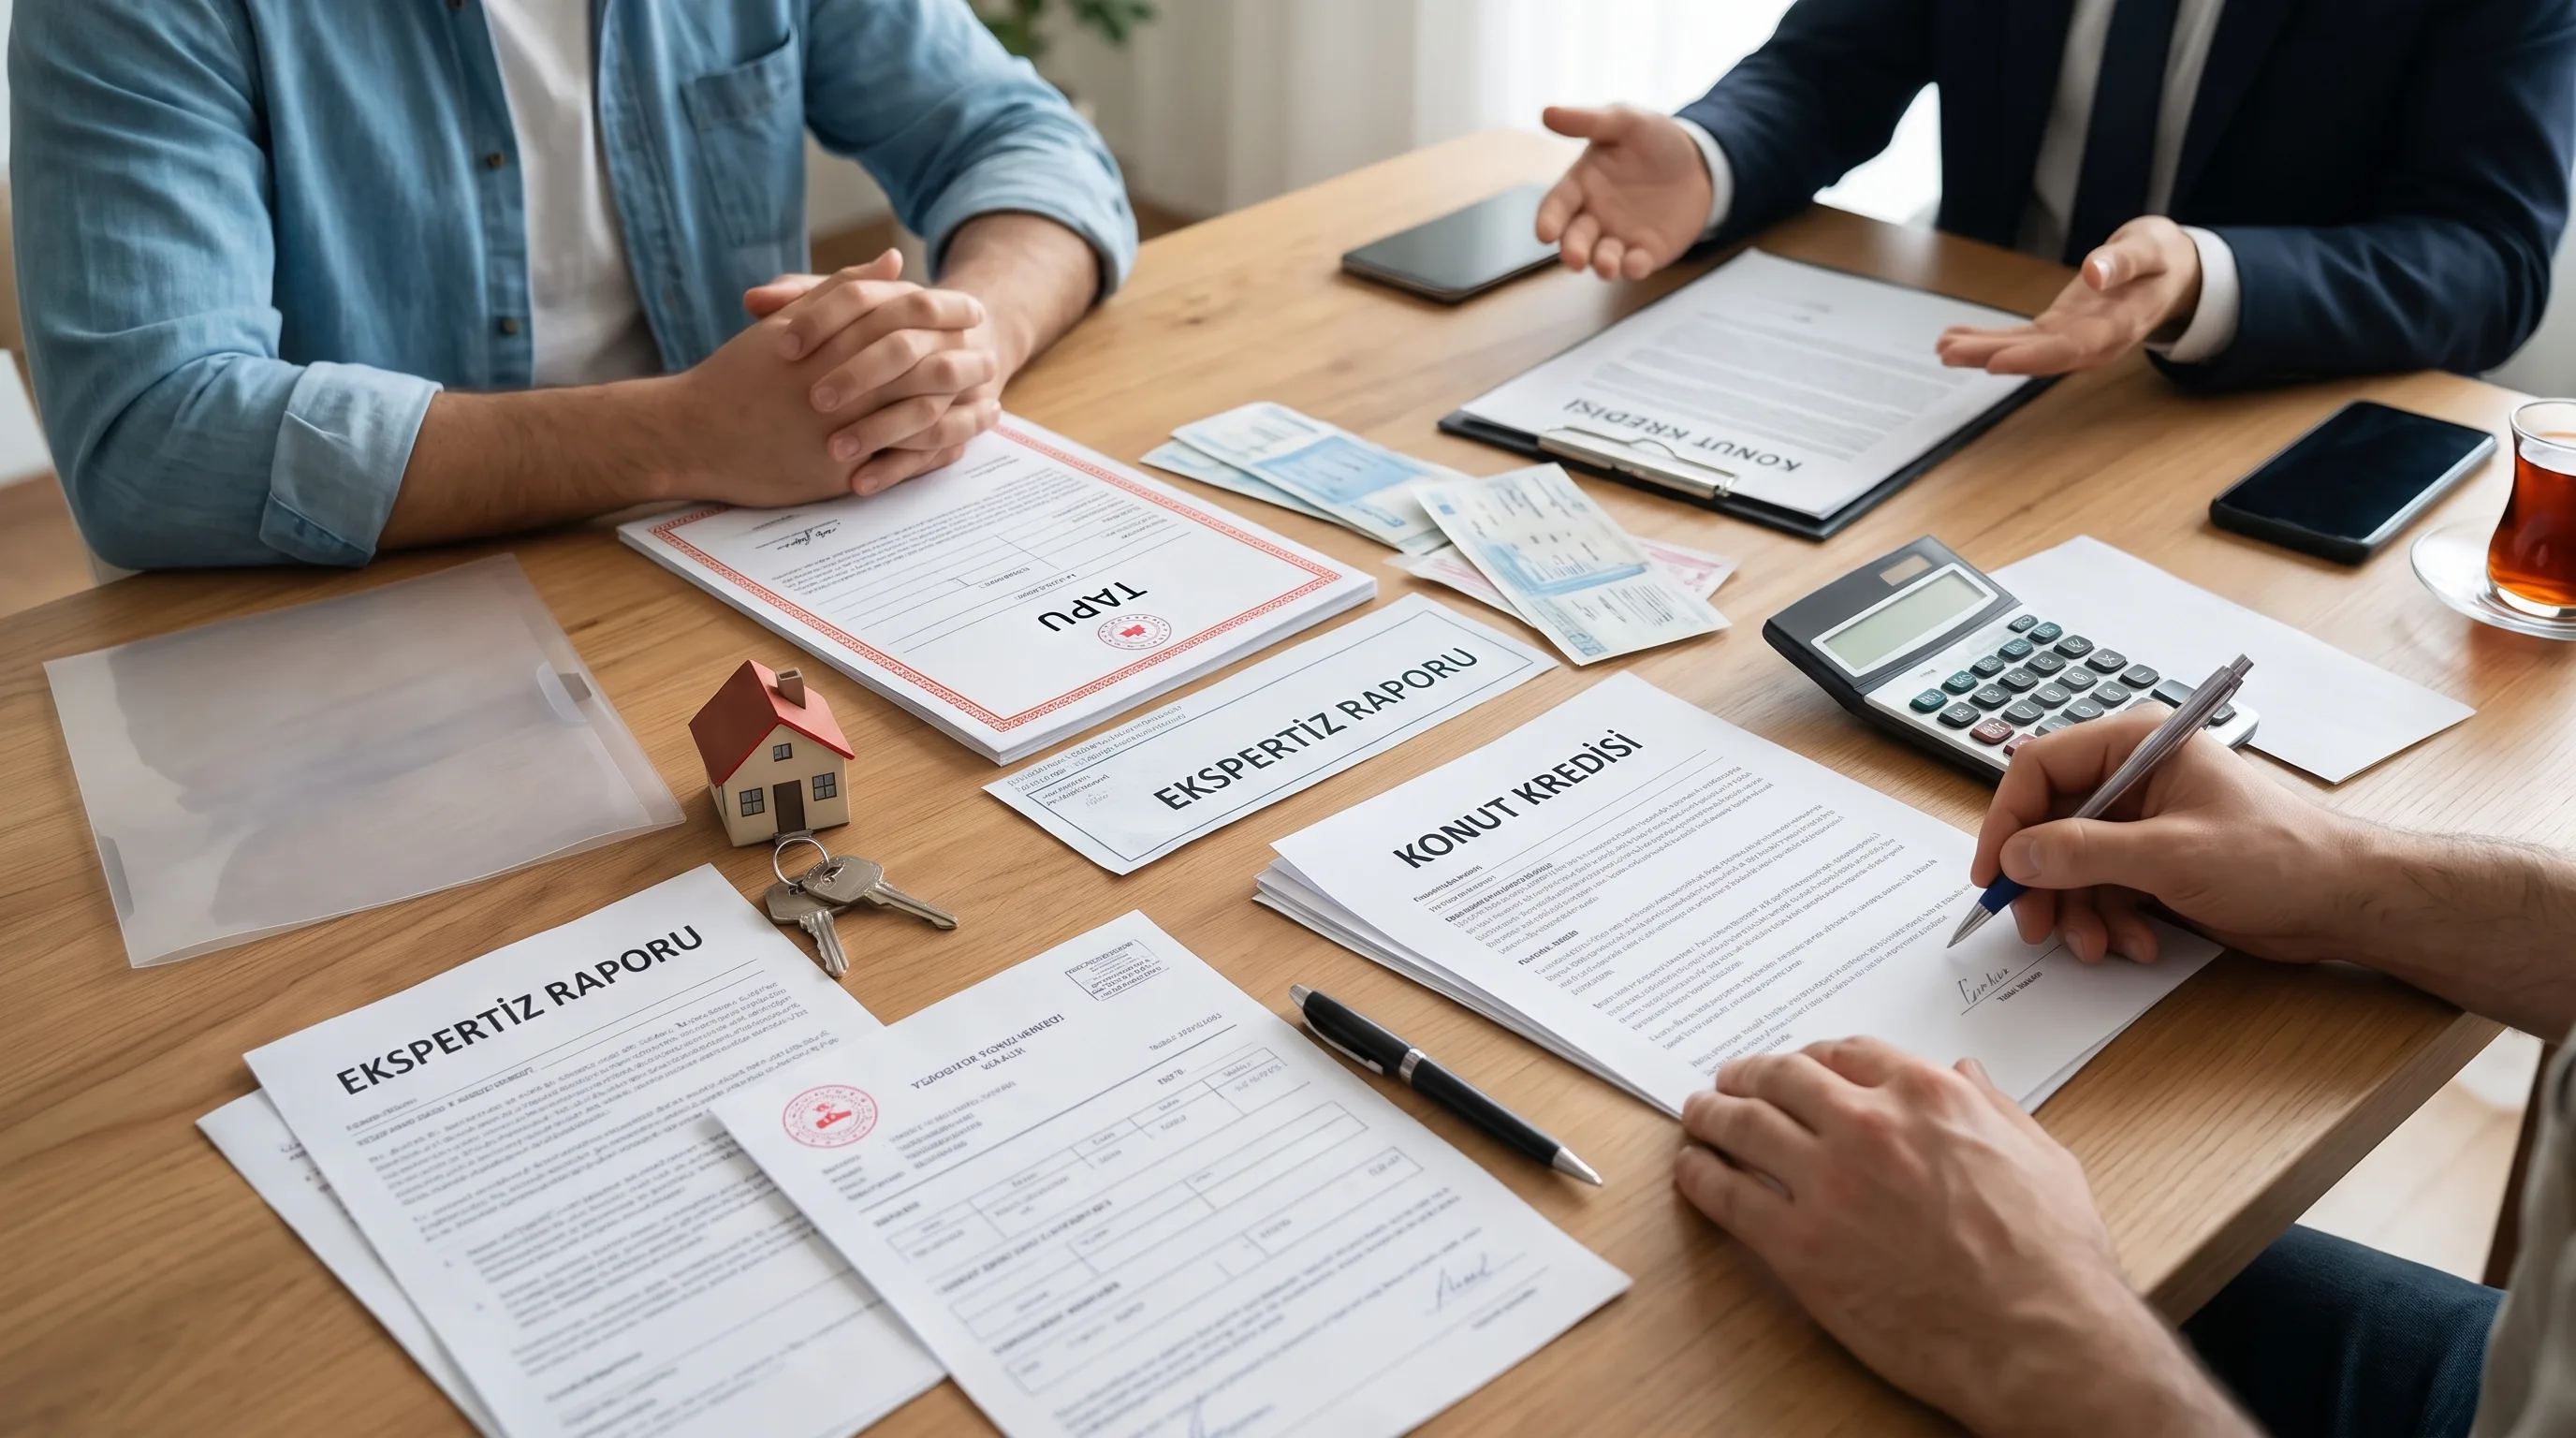
Ev satın alırken ödenecek tutar yalnızca konutun satış fiyatından ibaret değildir. Tapu harcı, tapu döner sermaye bedeli, ekspertiz ücreti, kredi tahsis ücreti, ipotek masrafları, sigortalar ve varsa emlakçı hizmet bedeli satın alma bütçesine eklenebilecek başlıca giderlerdir.
Özellikle konut kredisi kullanılarak yapılan bir satın almada, ilan fiyatı ile alıcının ihtiyaç duyduğu toplam nakit arasında önemli fark oluşabilir. Bu nedenle ev aramaya başlamadan önce yalnızca peşinatı değil, satın alma sırasında ortaya çıkabilecek ek masrafları da hesaba katmak gerekir.
Bu rehberde 2026 itibarıyla ev alırken karşılaşabileceğiniz temel masrafları, hangi giderin kim tarafından ödendiğini ve örnek bir konut üzerinden yaklaşık maliyet hesabını bulabilirsiniz.
Ev alırken hangi masraflar ödenir?
Bir konut satın alımında ortaya çıkabilecek başlıca giderler şunlardır:
Masraf 2026 Uygulaması Kim Öder? Tapu harcı Satış bedelinin alıcı için %2'si Alıcı Satıcının tapu harcı Satış bedelinin %2'si Satıcı Tapu döner sermaye bedeli Yöresel katsayıya göre değişir Tarafların anlaşmasına göre Ekspertiz ücreti Konut ve değerleme şirketine göre değişir Kredi kullanan alıcı Kredi tahsis ücreti Kredi anaparasının en fazla binde 5'i Kredi kullanan alıcı İpotek tesis giderleri Üçüncü kişilere ödenen gerçek giderlere göre değişir Kredi kullanan alıcı DASK Konutun özelliklerine göre değişir Poliçeyi yaptıran kişi Konut / hayat sigortası Kredi, kişi ve konut özelliklerine göre değişir Kredi kullanan alıcı Emlakçı hizmet bedeli Toplamda satış bedelinin KDV hariç en fazla %4'ü Sözleşmedeki paylaşım esasına göreBu masrafların tamamı her satışta ortaya çıkmaz. Örneğin konutu doğrudan sahibinden ve kredi kullanmadan satın alan bir kişi ekspertiz, kredi tahsis ve banka kaynaklı ipotek giderlerini ödemez.
2026 tapu harcı ne kadar?
Konut satışında en önemli ek maliyetlerden biri tapu harcıdır. 2026 yılında gayrimenkul satışlarında tapu harcı, satış bedeli üzerinden alıcı ve satıcı için ayrı ayrı binde 20, yani %2 olarak hesaplanır.
Bu nedenle toplam tapu harcı satış bedelinin %4'üne karşılık gelir:
- Alıcı: satış bedelinin %2'si
- Satıcı: satış bedelinin %2'si
Örneğin tapuda 5.000.000 TL olarak beyan edilen bir konut satışında alıcının tapu harcı 100.000 TL, satıcının tapu harcı da 100.000 TL olur. Toplam tahakkuk eden tapu harcı 200.000 TL'dir.
Taraflar kendi aralarında farklı bir ödeme paylaşımı kararlaştırabilir. Uygulamada zaman zaman tapu harcının tamamının alıcı tarafından karşılandığı satışlarla karşılaşılabilir. Bu durumda 5 milyon TL'lik örnekte alıcının üstlendiği tapu harcı 200.000 TL'ye çıkabilir.
Tapu harcı hangi bedel üzerinden hesaplanır?
Tapu harcı hesaplanırken kullanılan bedelin emlak vergisi değerinden düşük olmaması gerekir. Bununla birlikte yalnızca belediyedeki rayiç veya vergi değerini esas alarak gerçek satış fiyatından daha düşük bir tutar beyan etmek doğru değildir.
Gayrimenkulün gerçek satış bedeli emlak vergisi değerinden yüksekse, tapu harcının gerçek satış bedeli üzerinden hesaplanması gerekir.
Bu nedenle örneğin 5 milyon TL'ye satın alınan bir konut için belediyedeki değerin 2 milyon TL olması, satışın tapuda 2 milyon TL olarak gösterilebileceği anlamına gelmez.
2026 tapu döner sermaye ücreti ne kadar?
Tapu harcının dışında Tapu ve Kadastro Genel Müdürlüğü tarafından döner sermaye hizmet bedeli de tahsil edilir.
2026 tarifesinde temel işlem ücreti göstergesi 2.227 TL olarak belirlenmiştir. Ancak ödenecek gerçek tutar sabit değildir. Tapu müdürlüğünün bulunduğu yere göre belirlenen yöresel katsayı ile bu gösterge tutarı çarpılır.
Örneğin yöresel katsayının 3 olduğu bir yerde tek bir satış işlemi için temel hesap:
2.227 TL × 3 = 6.681 TL
şeklinde olur. İşlemin niteliği, ek taşınmazlar veya ek tapu işlemleri olması durumunda tutar değişebilir. Döner sermaye ücretlerine KDV dahildir.
Bu nedenle tapu işlemi öncesinde sistem tarafından bildirilen kesin tutarın esas alınması gerekir.
Konut kredisi kullanırken hangi masraflar çıkar?
Ev krediyle satın alınacaksa tapu masraflarına ek olarak banka ve değerleme sürecinden kaynaklanan bazı giderler ortaya çıkar.
Başlıca kredi masrafları kredi tahsis ücreti, ekspertiz ücreti, ipotek tesis giderleri ve sigorta primleridir.
Kredi tahsis ücreti ne kadar?
Bankacılık Düzenleme ve Denetleme Kurumu'nun tüketici kredilerine ilişkin kurallarına göre konut kredisinde alınabilecek kredi tahsis ücreti, kullandırılan kredi anaparasının binde 5'ini geçemez.
Örneğin:
Kredi Tutarı Azami Tahsis Ücreti 1.000.000 TL 5.000 TL 2.000.000 TL 10.000 TL 3.000.000 TL 15.000 TL 5.000.000 TL 25.000 TLBankalar tahsis ücretinin dışında istihbarat ücreti, kredi işlem fişi ücreti veya benzeri farklı isimler altında ayrıca ücret alamaz.
Ekspertiz ücreti 2026'da ne kadar?
Konut kredisi kullanılacaksa banka, satın alınacak gayrimenkul için yetkili bir değerleme kuruluşundan ekspertiz raporu ister. Ekspertiz sonucunda belirlenen değer, bankanın verebileceği azami kredi miktarının hesaplanmasında önemli rol oynar.
Ekspertiz ücretinin bütün bankalar için geçerli tek bir sabit tutarı yoktur. Konutun metrekaresi, bulunduğu bölge, değerleme şirketi ve hizmet kapsamına göre ücret değişebilir.
2026 banka tarifelerine bakıldığında standart meskenlerde dahi ekspertiz maliyetlerinin on binlerce liraya ulaşabildiği görülmektedir. Bu nedenle kredi başvurusu yapılmadan önce bankadan güncel ekspertiz ücretinin öğrenilmesi önemlidir.
Bankanın ekspertiz işleminde tüketiciden alabileceği bedel, üçüncü kişiye yani değerleme kuruluşuna ödediği gerçek ücretle sınırlıdır.
Kredi çıkmazsa ekspertiz ücreti geri alınır mı?
Ekspertiz yapıldıktan sonra kredi başvurusunun reddedilmesi veya tüketicinin kredi kullanmaktan vazgeçmesi, ekspertiz masrafının otomatik olarak geri ödeneceği anlamına gelmez.
Değerleme hizmeti gerçekleştirilmişse banka, değerleme kuruluşuna ödediği fatura bedelini tüketiciden talep edebilir.
İpotek tesis masrafı var mı?
Konut kredilerinde satın alınan taşınmaz banka lehine ipotek edilir. Banka, ipotek işlemleri nedeniyle yalnızca üçüncü kişilere ödediği gerçek giderleri tüketiciden tahsil edebilir.
Bu maliyet bankadan bankaya ve kullanılan hizmetlere göre değişebilir. Bu nedenle kredi teklifleri karşılaştırılırken yalnızca faiz oranına değil, ekspertiz, ipotek ve tahsis giderlerinin de yer aldığı toplam maliyete bakılmalıdır.
DASK ve konut sigortası masrafları
Ev alımında karşılaşılabilecek diğer giderlerden biri sigortalardır. Zorunlu Deprem Sigortası (DASK) primi konutun bulunduğu bölge, yapı tarzı, yapı yaşı, brüt yüzölçümü ve diğer özelliklere göre değişebilir.
Bu nedenle tüm evler için geçerli tek bir DASK primi bulunmaz.
Konut kredisi kullanılması halinde bankalar ayrıca konut sigortası ve hayat sigortası ürünleri de sunabilir. Hayat sigortasının maliyeti özellikle kredi tutarı, vade, sigortalının yaşı ve teminat kapsamına göre önemli ölçüde değişebilir.
Kredi teklifi karşılaştırılırken aylık taksitle birlikte sigorta primlerinin de toplam maliyete etkisi değerlendirilmelidir.
Emlakçı komisyonu ne kadar?
Ev bir emlak işletmesi aracılığıyla satın alınıyorsa emlakçı hizmet bedeli de satın alma maliyetine eklenebilir.
Taşınmaz Ticareti Hakkında Yönetmelik kapsamında alım satıma aracılık hizmetinde alınabilecek toplam hizmet bedeli, satış bedelinin KDV hariç %4'ünden fazla olamaz.
Taraflar arasında aksi kararlaştırılmadığı sürece hizmet bedeli alıcı ve satıcı arasında eşit şekilde paylaştırılır.
Örneğin 5 milyon TL'lik bir satışta azami toplam aracılık hizmet bedeli KDV hariç 200.000 TL olabilir. Eşit paylaşım halinde bunun 100.000 TL'lik kısmı alıcıya düşer ve bu tutara ayrıca KDV eklenir.
Her satışta azami oranın uygulanması zorunlu değildir. Daha düşük bir hizmet bedeli üzerinde anlaşılması mümkündür.
5 milyon TL'lik ev alırken ne kadar masraf çıkar?
Masrafları daha anlaşılır hale getirmek için 5 milyon TL değerindeki bir konutun kredi kullanılmadan ve emlakçı olmadan satın alındığını düşünelim.
Masraf Örnek Tutar Konut satış bedeli 5.000.000 TL Alıcının %2 tapu harcı 100.000 TL Döner sermaye (örnek: katsayı 3) 6.681 TL Alıcının temel ek maliyeti 106.681 TLBu örnekte alıcının yalnızca temel tapu maliyetleri yaklaşık 106.681 TL olur.
Ancak emlakçı kullanılması, satıcının tapu harcının alıcı tarafından üstlenilmesi veya konut kredisi kullanılması durumunda toplam ek bütçe önemli ölçüde artabilir.
5 milyon TL'lik ev için 3 milyon TL kredi kullanılırsa ne olur?
Aynı konut için 3 milyon TL konut kredisi kullanıldığını varsayalım. Bu durumda yukarıdaki tapu giderlerine ek olarak şu kalemlerle karşılaşılabilir:
- Kredi tahsis ücreti: en fazla 15.000 TL
- Ekspertiz ücreti
- İpotek tesisine ilişkin üçüncü kişi giderleri
- DASK primi
- Varsa konut ve hayat sigortası primleri
Ekspertiz ve sigorta bedelleri sabit olmadığı için yalnızca kredi miktarına bakarak kesin bir toplam masraf hesaplamak mümkün değildir. Kredi sözleşmesi imzalanmadan önce bankadan toplam masraf dökümü ve sözleşme öncesi bilgi formu istenmelidir.
Peşinat masraf mıdır?
Peşinat teknik olarak bir masraf değildir. Peşinat, konutun satış bedelinin kredi dışında kalan ve alıcının kendi kaynaklarıyla ödediği bölümüdür.
Örneğin 5 milyon TL'lik bir konut için 3 milyon TL kredi kullanılması halinde kalan 2 milyon TL peşinat, evin fiyatının bir parçasıdır. Tapu harcı, ekspertiz ve kredi tahsis ücreti gibi kalemler ise bu satış fiyatına ek maliyet oluşturur.
Kapora ev alırken ek masraf sayılır mı?
Kapora da doğru şekilde düzenlenen bir satış sürecinde genellikle ek masraf değildir. Satış gerçekleştiğinde verilen kapora toplam satış bedelinden düşülür.
Ancak satıştan vazgeçilmesi veya sözleşmede belirlenen şartların gerçekleşmemesi halinde kaporanın iadesi konusunda uyuşmazlık oluşabileceği için ödeme öncesinde yazılı sözleşme yapılması önemlidir.
Ev almadan önce ne kadar ek bütçe ayırmak gerekir?
Her satın alma işlemi farklı olduğundan tüm alıcılar için geçerli tek bir oran vermek doğru değildir.
Kredi kullanılmayan ve emlakçı bulunmayan standart bir satışta alıcının en büyük ek gideri genellikle %2 tapu harcı ve döner sermaye bedelidir.
Kredili ve emlakçı aracılığıyla yapılan bir satışta ise ekspertiz, kredi tahsis, ipotek, sigorta ve aracılık hizmet bedelleri de ekleneceğinden ihtiyaç duyulan nakit bütçe belirgin biçimde yükselir.
Bu nedenle konut bütçesi belirlenirken tüm birikimin yalnızca satış fiyatı ve peşinata ayrılmaması, işlem masrafları için ayrıca nakit pay bırakılması daha sağlıklı olur.
Ev alırken masraflar hakkında sık sorulan sorular
Ev alırken tapu masrafını kim öder?
Gayrimenkul satışında tapu harcı alıcı ve satıcı için ayrı ayrı satış bedelinin %2'sidir. Taraflar kendi aralarında farklı bir ödeme paylaşımı kararlaştırabilir.
5 milyon TL'lik evin tapu masrafı ne kadar?
5 milyon TL satış bedelinde alıcının tapu harcı 100.000 TL, satıcının tapu harcı 100.000 TL'dir. Toplam tapu harcı 200.000 TL olur. Döner sermaye bedeli bu tutara ayrıca eklenir.
Konut kredisi masrafı ne kadar?
Kredi tahsis ücreti kredi anaparasının en fazla binde 5'i olabilir. Buna ekspertiz, ipotek işlemleri ve sigorta gibi değişken giderler eklenebilir.
Ekspertiz ücretini kim öder?
Konut kredisi başvurusunda ekspertiz hizmetinin maliyeti kredi başvurusu yapan tüketici tarafından karşılanır. Banka yalnızca değerleme kuruluşuna ödediği fatura tutarını talep edebilir.
Kredi reddedilirse ekspertiz parası geri alınır mı?
Ekspertiz hizmeti tamamlanmışsa kredi reddedilse veya tüketici kredi kullanmaktan vazgeçse bile değerleme hizmetinin fatura bedeli tahsil edilebilir.
Emlakçı komisyonu zorunlu mu?
Bir emlak işletmesinden aracılık hizmeti alınmış ve buna ilişkin sözleşme kurulmuşsa hizmet bedeli gündeme gelir. Doğrudan mal sahibinden yapılan satışlarda emlakçı hizmet bedeli bulunmaz.
Ev alırken en büyük ek masraf hangisidir?
Kredi ve emlakçı kullanılmayan standart bir satışta en büyük zorunlu ek maliyet genellikle tapu harcıdır. Kredili veya aracılı satışlarda ise emlakçı hizmet bedeli, ekspertiz ve diğer kredi masrafları toplam maliyeti artırabilir.
Önemli: Bu içerikteki oran ve bilgiler 2026 yılı mevzuatı ve yayımlanan güncel tarifeler esas alınarak genel bilgilendirme amacıyla hazırlanmıştır. Banka ücretleri, sigorta primleri, yöresel katsayılar ve işlem koşulları kişiye ve taşınmaza göre değişebilir. Kesin ödeme tutarı için işlem öncesinde ilgili banka, tapu müdürlüğü ve hizmet sağlayıcısından güncel bilgi alınmalıdır.
Kaynaklar: Tapu ve Kadastro Genel Müdürlüğü 2026 Döner Sermaye Tarifesi, Gelir İdaresi Başkanlığı, Bankacılık Düzenleme ve Denetleme Kurumu ve Taşınmaz Ticareti Hakkında Yönetmelik.
İlgili İçerikler
Rehber kategorisinden ve son gelişmelerden seçilen haberler
DASK Nedir, Neleri Kapsar? Zorunlu Deprem Sigortası Rehberi
DASK nedir, neleri kapsar ve hangi binalar için zorunludur? Zorunlu Deprem Sigortasının kapsamını, kapsam dışı durumları ve yenileme sürecini öğrenin.
11 Ekim 2026
Çatı Katı Ev Alınır mı? Nelere Dikkat Edilmeli?
Çatı katı daireler manzara, sessizlik ve teras avantajı sunabilir ancak ısı yalıtımı, su sızıntısı ve çatı kullanım hakkı gibi konular mutlaka kontrol edilmelidir.
10 Ekim 2026
Evin Gerçek Değeri Nasıl Hesaplanır?
Bir evin satış fiyatının gerçekten doğru olup olmadığını anlamak için emsal konutlardan metrekare fiyatına, bina yaşından kat ve cepheye kadar değerlendirilmesi gereken kriterleri anlattık.
6 Ekim 2026