DASK Nedir, Neleri Kapsar? Zorunlu Deprem Sigortası Rehberi
DASK nedir, neleri kapsar ve hangi binalar için zorunludur? Zorunlu Deprem Sigortasının kapsamını, kapsam dışı durumları ve yenileme sürecini öğrenin.
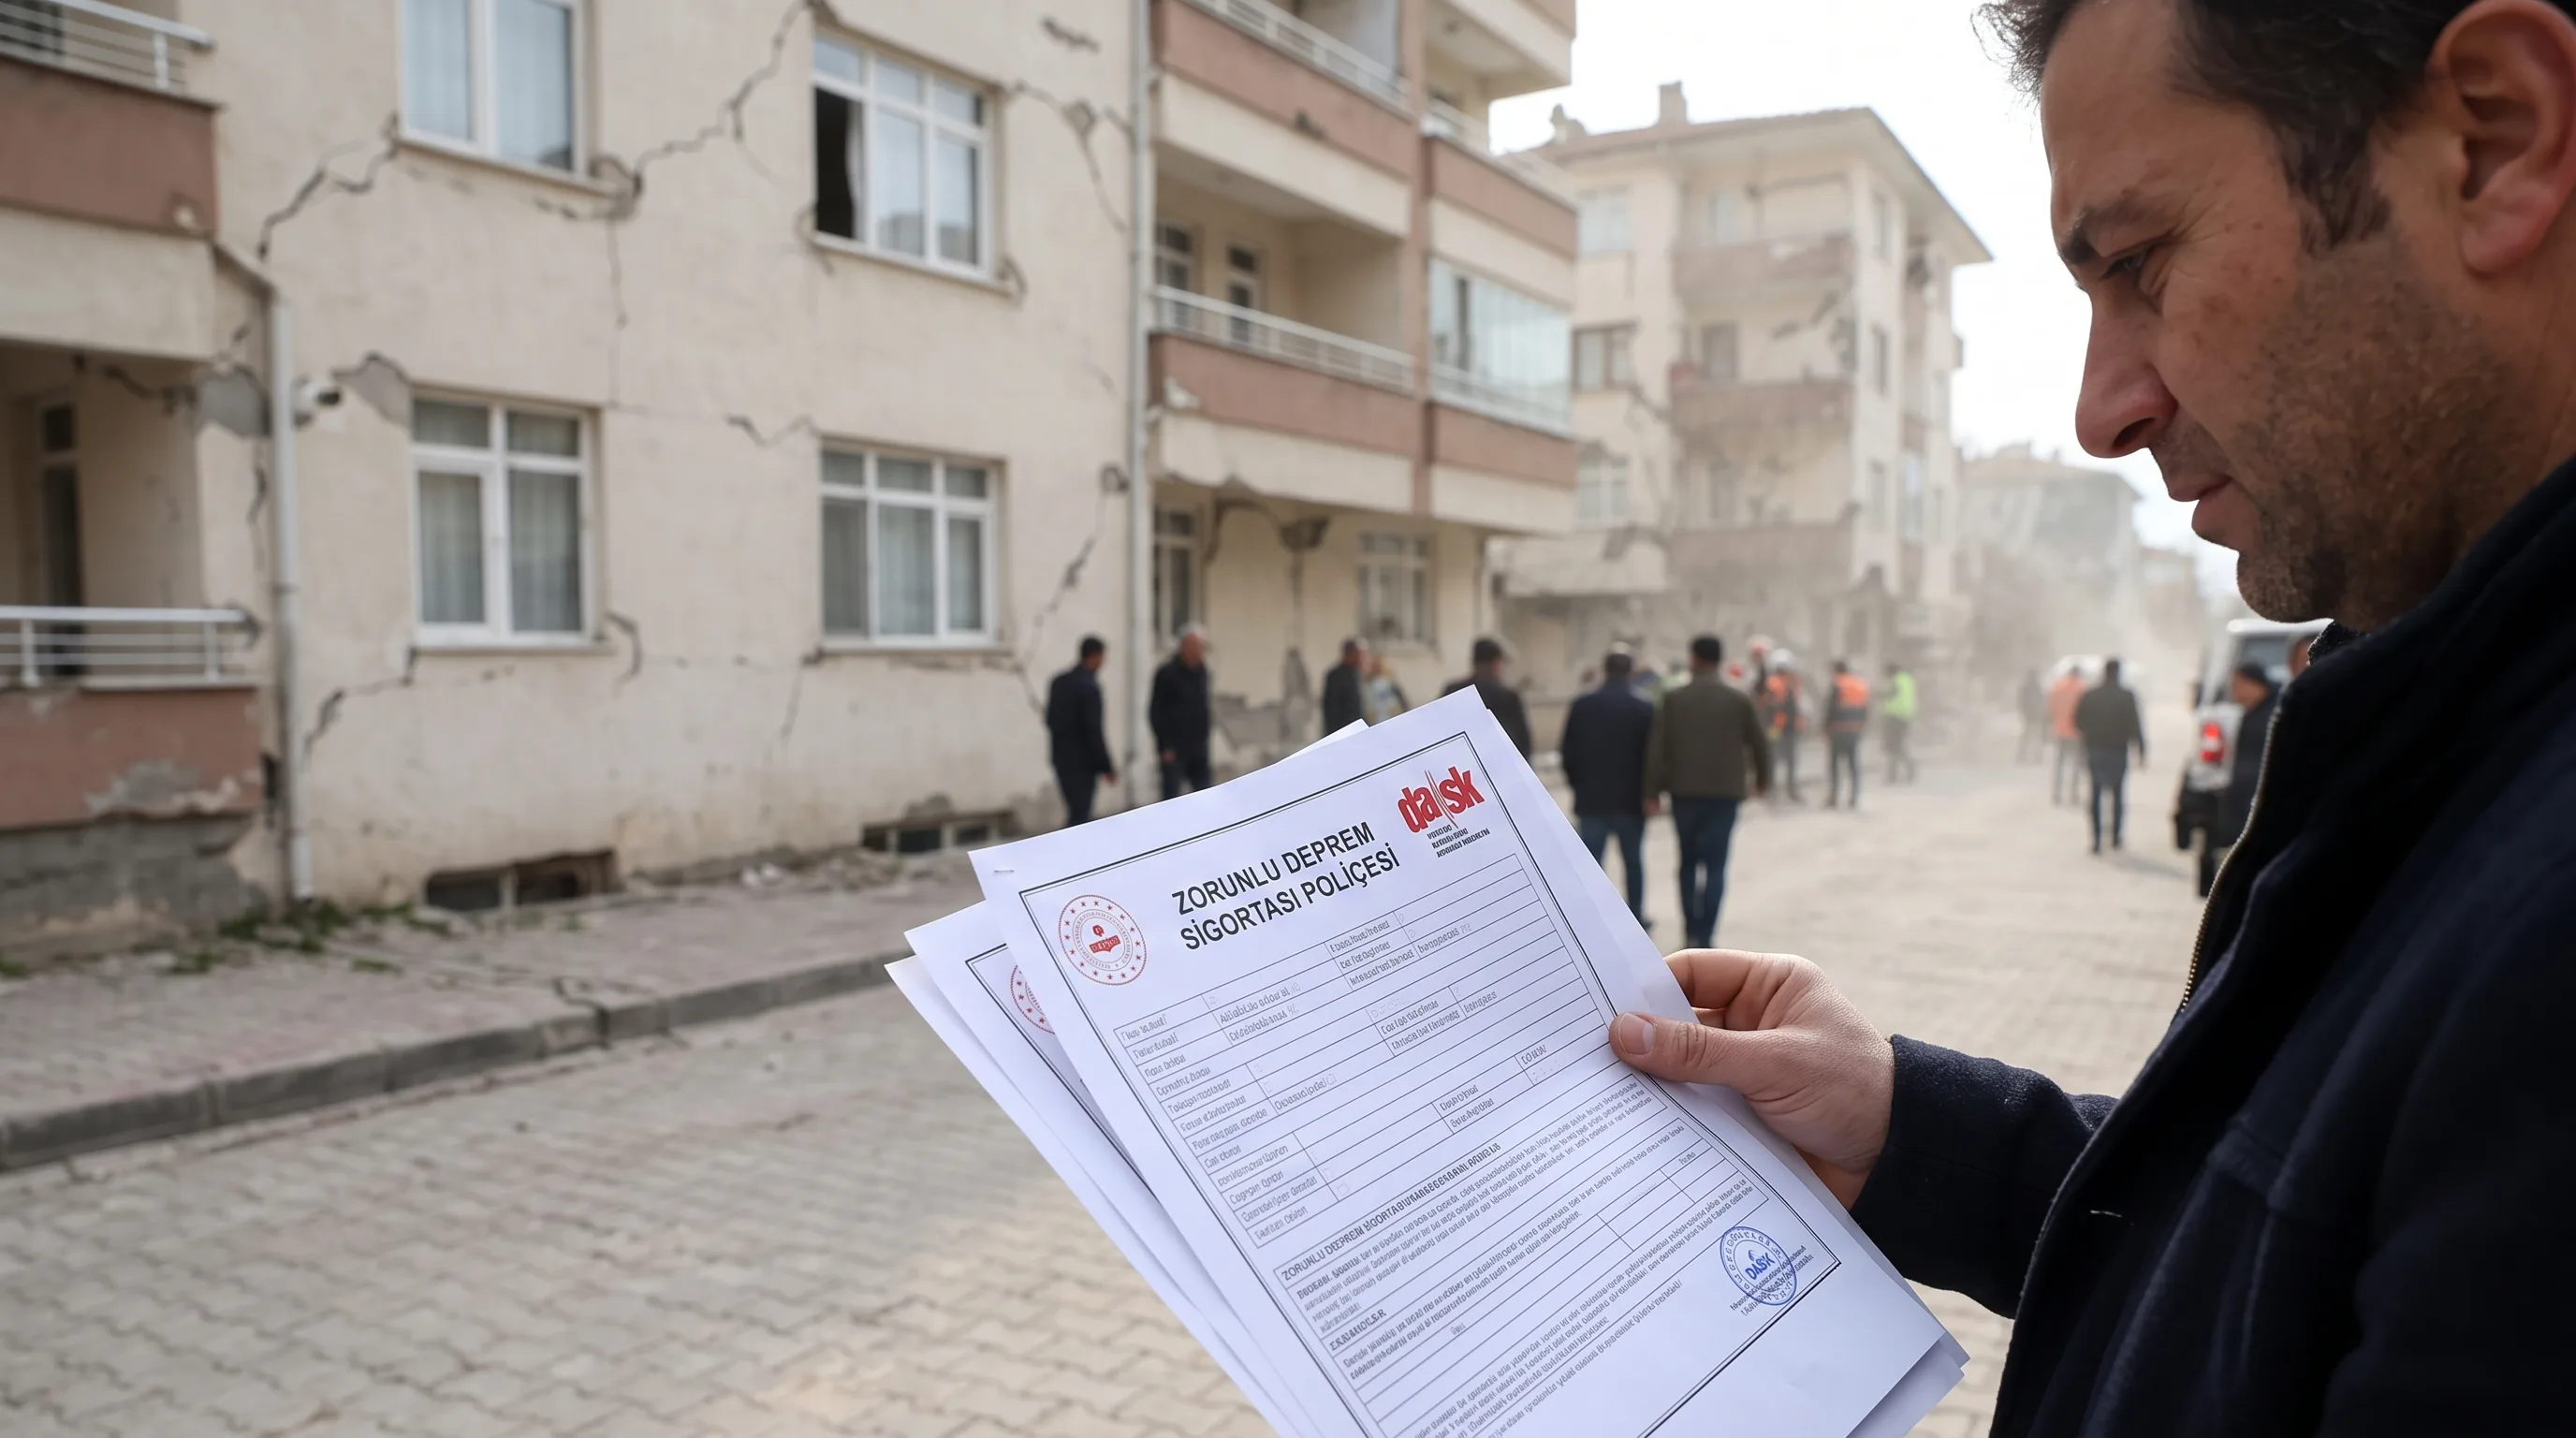
Türkiye’de konut sahibi olanların en sık karşılaştığı sigorta türlerinden biri DASK olarak bilinen Zorunlu Deprem Sigortasıdır. Özellikle ev satın alma, tapu işlemleri, konut kredisi kullanımı veya elektrik ve su aboneliği sırasında bu poliçeyle karşılaşabilirsiniz.
Ancak DASK’ın tam olarak neyi güvence altına aldığı konusunda sıkça yanlış anlaşılmalar bulunur. Örneğin DASK, evin içindeki eşyaları veya deprem nedeniyle oluşan her türlü zararı otomatik olarak karşılayan kapsamlı bir konut sigortası değildir.
Peki DASK nedir, neleri kapsar, neleri kapsamaz ve hangi konutlar için zorunludur? Zorunlu Deprem Sigortasını ayrıntılarıyla inceleyelim.
DASK nedir?
DASK, Doğal Afet Sigortaları Kurumunun kısa adıdır. Kurum, Zorunlu Deprem Sigortasının uygulanması ve yönetilmesinden sorumludur.
Günlük kullanımda poliçenin kendisine de çoğu zaman "DASK" denilir. Resmi düzenlemelerde ise sigortanın adı Zorunlu Deprem Sigortası, kısaca ZDS olarak geçer.
Zorunlu Deprem Sigortasının temel amacı, deprem nedeniyle binada oluşabilecek doğrudan maddi zararların poliçede belirtilen sigorta bedeli ve limitler çerçevesinde karşılanmasına yardımcı olmaktır.
DASK neleri kapsar?
Zorunlu Deprem Sigortası yalnızca doğrudan deprem hasarını değil, deprem sonucunda meydana gelen bazı ek riskleri de kapsar.
Teminat kapsamına giren başlıca olaylar şunlardır:
- Depremin doğrudan neden olduğu maddi bina zararları
- Deprem sonucu meydana gelen yangın
- Deprem sonucu meydana gelen infilak
- Deprem sonucu oluşan tsunami
- Deprem sonucu meydana gelen yer kayması
Bu olayların binada doğrudan neden olduğu maddi zararlar, poliçe şartları ve teminat limiti dahilinde karşılanır.
DASK binanın hangi bölümlerini kapsar?
Zorunlu Deprem Sigortasının odağı binanın kendisidir. DASK tarafından belirtilen teminat kapsamındaki yapı bölümlerinden bazıları şunlardır:
- Temeller
- Ana duvarlar
- Bağımsız bölümleri ayıran ortak duvarlar
- Bahçe duvarları
- İstinat duvarları
- Tavan ve tabanlar
- Merdivenler
- Asansörler
- Sahanlıklar
- Koridorlar
- Çatılar
- Bacalar
- Benzer nitelikteki tamamlayıcı yapı bölümleri
Binanın tamamen yıkılması şart değildir. Deprem sonucunda oluşan kısmi bina hasarları da poliçe koşulları kapsamında değerlendirilebilir.
DASK neleri kapsamaz?
DASK’ın kapsamını değerlendirirken en önemli noktalardan biri, poliçenin bina teminatı niteliğinde olduğunu bilmektir.
Zorunlu Deprem Sigortasının kapsamı dışında kalan başlıca zararlar şunlardır:
- Evde bulunan mobilya, elektronik eşya ve diğer taşınır mallar
- Enkaz kaldırma masrafları
- Kira kaybı veya kira mahrumiyeti
- Alternatif konut veya işyeri masrafları
- İş durması ve kâr kaybı
- Bedeni zararlar ve vefat
- Manevi tazminat talepleri
- Depremden bağımsız olarak zamanla oluşmuş yapı kusurları
- Depremle bağlantılı olmayan diğer zararlar
Dolayısıyla evdeki eşyaların da güvence altına alınması isteniyorsa DASK’tan ayrı olarak konut sigortasının kapsamı değerlendirilmelidir.
DASK ile konut sigortası aynı şey mi?
Hayır. DASK ile konut sigortası farklı ürünlerdir.
DASK, mevzuat kapsamında belirlenen binalar için zorunlu olan ve temel olarak deprem kaynaklı bina zararlarını güvence altına alan bir sigortadır.
Konut sigortası ise poliçeye göre yangın, hırsızlık, su baskını, eşya hasarı ve farklı riskleri içerebilen daha geniş kapsamlı ve isteğe bağlı bir sigorta olabilir.
Bu nedenle DASK poliçesinin bulunması, konutun karşılaşabileceği bütün risklerin sigortalandığı anlamına gelmez.
DASK zorunlu mudur?
Evet. 6305 sayılı Afet Sigortaları Kanunu kapsamına giren bina ve bağımsız bölümler için Zorunlu Deprem Sigortasının yaptırılması gerekir.
Genel olarak özel mülkiyete tabi taşınmazlar üzerinde mesken olarak inşa edilmiş binalar ve Kat Mülkiyeti Kanunu kapsamındaki bağımsız bölümler bu kapsamdadır.
Poliçenin malik veya intifa hakkı sahibi tarafından yaptırılması ve her yıl yenilenmesi gerekir.
Hangi binalar DASK kapsamındadır?
Zorunlu Deprem Sigortası kapsamına genel olarak şu yapılar girer:
- Tapuya kayıtlı özel mülkiyete ait taşınmazlar üzerinde mesken olarak inşa edilmiş binalar
- Kat Mülkiyeti Kanunu kapsamındaki bağımsız bölümler
- Mesken niteliğindeki binaların içinde bulunan bazı büro ve ticarethane gibi bağımsız bölümler
- Doğal afetler nedeniyle devlet tarafından yaptırılmış veya kredi desteğiyle yapılmış meskenler
- Koşulları sağlayan kat irtifaklı binalar
Hangi binalar DASK kapsamında değildir?
Her yapı Zorunlu Deprem Sigortası kapsamına girmez.
DASK tarafından belirtilen kapsam dışındaki yapı türlerinden bazıları şunlardır:
- Kamu hizmet binası olarak kullanılan yapılar
- Kanunda belirtilen şartlardaki köy yerleşim alanı yapıları
- Tamamı ticari veya sınai amaçlarla kullanılan binalar
- İnşaatı henüz tamamlanmamış yapılar
- Mesken olarak kullanıma uygun olmayan harap veya metruk yapılar
- Yetkili kamu kurumlarınca yıkılmasına karar verilmiş binalar
- Belirli koşullarda projesiz veya mühendislik hizmeti görmemiş yapılar
Bir yapının kapsama girip girmediği konusunda tereddüt bulunuyorsa resmi DASK kuralları ve poliçe düzenlemeye yetkili kuruluşlardan güncel bilgi alınmalıdır.
İşyerleri için DASK zorunlu mu?
Burada binanın niteliği önemlidir.
Tamamı ticari veya sınai amaçla kullanılan binalar Zorunlu Deprem Sigortası kapsamında değildir. Buna karşılık mesken olarak inşa edilmiş bir apartmanın içindeki dükkân, büro veya benzeri bazı bağımsız bölümler kapsam dahilinde olabilir.
Bu nedenle yalnızca bağımsız bölümün kullanım biçimine değil, binanın hukuki niteliğine de bakılması gerekir.
DASK poliçesi kaç yıl geçerlidir?
Zorunlu Deprem Sigortası poliçesi bir yıl geçerlidir.
Kapsamdaki konutlar için poliçenin her yıl yenilenmesi gerekir. Bir önceki yıl poliçe yaptırılmış olması, sonraki yıllarda sigortanın otomatik olarak geçerli kalacağı anlamına gelmez.
Ev satın alırken DASK kontrol edilir mi?
Evet. Zorunlu Deprem Sigortası kapsamındaki taşınmazlarda tapu işlemleri sırasında poliçenin varlığı kontrol edilir.
Bu nedenle ikinci el bir ev satın alıyorsanız satış sürecine başlamadan önce mevcut DASK poliçesinin durumunu kontrol etmek işlemlerin daha düzenli ilerlemesine yardımcı olabilir.
Ev satın alma sürecindeki diğer kontroller için ev alırken tapuda nelere dikkat edilmesi gerektiği hakkındaki rehberimizi de inceleyebilirsiniz.
Konut kredisi kullanırken DASK gerekli mi?
Konut kredileriyle bağlantılı işlemlerde de Zorunlu Deprem Sigortası aranır. Kredi süresince poliçenin geçerliliğinin devam etmesi gerekir.
DASK teminatının konutun piyasa değerinin tamamını karşılamak zorunda olmadığı unutulmamalıdır. DASK sigorta bedeli, poliçe ve tarife kuralları çerçevesinde binanın yeniden yapım maliyetine yönelik olarak belirlenir.
Elektrik ve su aboneliğinde DASK gerekir mi?
Zorunlu Deprem Sigortası kapsamındaki konutlarda elektrik ve su abonelik işlemleri sırasında poliçenin varlığı kontrol edilebilir.
Özellikle yeni abonelik ve abone değişikliği işlemlerinde geçerli poliçenin bulunması gerekebilir.
DASK evin piyasa değerini mi sigortalar?
Hayır. DASK’ın teminat hesabı evin ilan veya satış fiyatına göre yapılmaz.
Konutun bulunduğu arsanın değeri de sigorta bedeline dahil edilmez. Sigorta bedelinin hesaplanmasında yapının brüt yüzölçümü ve ilgili tarife kapsamında belirlenen yapı maliyetleri dikkate alınır.
Bu nedenle örneğin piyasa değeri 8 milyon TL olan bir konutun DASK teminat tutarının da otomatik olarak 8 milyon TL olması beklenmemelidir.
DASK hasarında muafiyet var mı?
Zorunlu Deprem Sigortasında hasar ödemelerine ilişkin bir muafiyet uygulaması bulunur.
Poliçe genel şartlarına göre her bir hasarda sigorta bedelinin belirli bir bölümü sigortalının üzerinde kalır ve DASK bu tutarı aşan hasardan sorumlu olur.
Bu nedenle poliçedeki sigorta bedeli, teminat limiti ve muafiyet bilgilerinin birlikte incelenmesi önemlidir.
DASK yaptırırken hangi bilgiler doğru olmalı?
Poliçe düzenlenirken konuta ilişkin bilgilerin doğru verilmesi önemlidir. Özellikle adres, bina özellikleri, yapı tarzı ve brüt yüzölçümü gibi bilgiler poliçenin doğru hazırlanmasını etkiler.
Ev satın alırken yalnızca ilanda belirtilen metrekareyi esas almak yerine mümkün olduğunca gerçek brüt alan bilgisinin kontrol edilmesi daha sağlıklıdır.
Metrekare kavramları hakkında ayrıntılı bilgi için brüt ve net metrekare arasındaki fark rehberimize göz atabilirsiniz.
DASK yaptırmak binanın depreme dayanıklı olduğu anlamına gelir mi?
Hayır. Bir binanın DASK poliçesinin bulunması, o binanın depreme dayanıklılık testinden geçtiği veya güvenli olduğunun resmi olarak onaylandığı anlamına gelmez.
Zorunlu Deprem Sigortası bir sigorta güvencesidir; yapı güvenliği değerlendirmesi değildir.
Bir binanın taşıyıcı sistemi veya deprem performansı konusunda şüphe varsa konu uzman mühendisler ve yetkili kurumlar tarafından ayrıca değerlendirilmelidir.
DASK hakkında sık yapılan yanlışlar
- "DASK evdeki eşyaları da karşılar." Hayır, taşınır eşyalar DASK kapsamına dahil değildir.
- "Bir kere yaptırmak yeterlidir." Hayır, poliçe bir yıllıktır ve yenilenmesi gerekir.
- "DASK evin satış fiyatını sigortalar." Hayır, teminat hesabı piyasa satış fiyatından farklıdır.
- "DASK varsa konut sigortasına gerek yoktur." İki sigortanın kapsamları farklıdır.
- "DASK binanın sağlam olduğunu gösterir." DASK bir yapı güvenliği raporu değildir.
Ev alırken DASK için nelere dikkat edilmeli?
- Poliçenin halen geçerli olup olmadığını kontrol edin.
- Poliçedeki adres bilgilerinin taşınmazla uyuştuğundan emin olun.
- Brüt metrekare ve yapı bilgilerinin doğru olduğunu kontrol edin.
- Poliçenin bitiş tarihini öğrenin.
- DASK ile konut sigortasının farklı kapsamları olduğunu unutmayın.
- Satın alma sonrasında poliçe ve yenileme süreçlerini takip edin.
Sonuç
DASK olarak bilinen Zorunlu Deprem Sigortası, deprem ve deprem sonucunda meydana gelen belirli risklerin binada oluşturduğu doğrudan maddi zararlara karşı temel bir güvence sağlar.
Ancak poliçe; eşya zararları, kira kaybı, bedeni zararlar ve birçok dolaylı zararı kapsamaz. Bu nedenle DASK’ın kapsamı ile daha geniş teminat sunabilen konut sigortalarını birbirinden ayırmak önemlidir.
Yeni bir ev satın alıyorsanız taşınmazın tapu ve proje bilgilerinin yanında mevcut Zorunlu Deprem Sigortası poliçesini ve yenileme tarihini de kontrol etmeniz faydalı olacaktır.
Farklı şehirlerdeki yeni konut projelerini inceleyerek proje özelliklerini, konumları, daire tiplerini ve fiyat bilgilerini Konutport üzerinden karşılaştırabilirsiniz.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Sigorta kapsamı ve uygulamalar poliçe şartlarına ve yürürlükteki mevzuata göre değişebileceğinden, işlem öncesinde güncel DASK ve poliçe şartlarının kontrol edilmesi önerilir.
İlgili İçerikler
Rehber kategorisinden ve son gelişmelerden seçilen haberler
Ev Alırken Masraflar Nelerdir? 2026 Tapu, Ekspertiz ve Kredi Masrafları
2026’da ev alırken tapu harcı, döner sermaye, ekspertiz, kredi tahsis, sigorta ve emlakçı masrafları ne kadar? Örnek hesaplarla öğrenin.
23 Ekim 2026
Çatı Katı Ev Alınır mı? Nelere Dikkat Edilmeli?
Çatı katı daireler manzara, sessizlik ve teras avantajı sunabilir ancak ısı yalıtımı, su sızıntısı ve çatı kullanım hakkı gibi konular mutlaka kontrol edilmelidir.
10 Ekim 2026
Evin Gerçek Değeri Nasıl Hesaplanır?
Bir evin satış fiyatının gerçekten doğru olup olmadığını anlamak için emsal konutlardan metrekare fiyatına, bina yaşından kat ve cepheye kadar değerlendirilmesi gereken kriterleri anlattık.
6 Ekim 2026